A Lei do Bem (Lei 11.196/2005, arts. 17 a 26) é o incentivo fiscal federal que permite à empresa no Lucro Real excluir de 60% a 100% dos gastos com pesquisa e desenvolvimento da base do IRPJ e da CSLL, sem aprovação prévia. Em troca, ela informa os projetos ao MCTI pelo FORMP&D até 31 de agosto.
Este guia mostra quem pode usar, quanto o incentivo reduz de imposto, o que o Ministério da Ciência, Tecnologia e Inovação (MCTI) aceita como P&D e o que mudou em 2026, com fonte oficial conferida em 26/10/2026. É orientação, não consultoria tributária: o enquadramento e o cálculo de cada empresa devem ser validados com o contador.
O que é a Lei do Bem
A Lei do Bem é o nome popular do Capítulo III da Lei 11.196, de 21 de novembro de 2005, que concede incentivos fiscais às empresas que fazem pesquisa tecnológica e desenvolvimento de inovação tecnológica no Brasil. O regulamento é o Decreto 5.798/2006, e as regras de apuração da Receita Federal estão na Instrução Normativa RFB 1.187/2011.
O MCTI descreve a lei como o principal instrumento de estímulo à pesquisa, desenvolvimento e inovação (PD&I) nas empresas brasileiras, e o objetivo declarado é reduzir o custo da fase de maior incerteza tecnológica, quando o risco econômico é mais alto (MCTI, "O que é a Lei do Bem"). No ano-base 2024, 4.252 empresas usaram o incentivo, declarando R$ 51,59 bilhões em P&D, com renúncia fiscal estimada em R$ 11,98 bilhões (MCTI, página do FORMP&D 2026). No mesmo ano foram 14.877 projetos e 52.222 profissionais em dedicação exclusiva a P&D, e o investimento declarado subiu 23% sobre os R$ 41,93 bilhões de 2023 (MCTI, 02/06/2026).
Renúncia fiscal quer dizer que o governo deixa de arrecadar: a empresa investe dinheiro próprio em P&D e paga menos imposto. Por isso a Lei do Bem é um incentivo indireto. Pelos números do ano-base 2024, cada R$ 1 de imposto renunciado acompanhou R$ 4,31 de P&D declarado pelas empresas (cálculo da Cultivee: R$ 51,59 bilhões divididos por R$ 11,98 bilhões).
Dois avisos de nome evitam confusão:
- Lei 11.196 trata de vários assuntos. O art. 39 da mesma lei isenta o ganho de capital da pessoa física que vende um imóvel residencial e compra outro em até 180 dias. Quem procura a venda de imóvel está em outro assunto, que este guia não cobre.
- Lei do Bem não é a Lei de Inovação. A Lei 10.973/2004 é o marco geral da parceria com instituições de pesquisa e da subvenção econômica. O abatimento no imposto é da Lei do Bem.
Como funciona a Lei do Bem, do gasto à prestação de contas
A Lei do Bem funciona de forma automática e declaratória: a empresa conclui que cumpre os requisitos, aplica o benefício na apuração do imposto e só depois informa os projetos ao MCTI. Não há edital nem pedido prévio de aprovação (MCTI, Perguntas frequentes, item 16).
O ciclo de um ano-base segue esta ordem:
- Durante o ano: a empresa executa os projetos de P&D, registra os gastos em contas contábeis específicas (Lei 11.196, art. 22, I) e controla as horas de cada pesquisador por projeto (IN RFB 1.187, art. 3º).
- Na apuração do Lucro Real: o contador faz a exclusão adicional na base do IRPJ e da CSLL e registra os controles no livro de apuração do lucro real (Lalur).
- No ano seguinte: a empresa envia o FORMP&D ao MCTI até 31 de agosto, descrevendo cada projeto e os gastos (Portaria MCTI 9.563/2025, art. 2º).
- Depois: o MCTI emite parecer técnico sobre cada projeto e remete os resultados à Receita Federal, que cobra o que for indevido (MCTI, Perguntas frequentes, item 13).
O esquema abaixo põe as quatro etapas em sequência, tomando 2026 como ano-base: os gastos deste ano entram na apuração do imposto e só vão ao MCTI no FORMP&D de 2027, com prazo em 31 de agosto, salvo nova prorrogação.
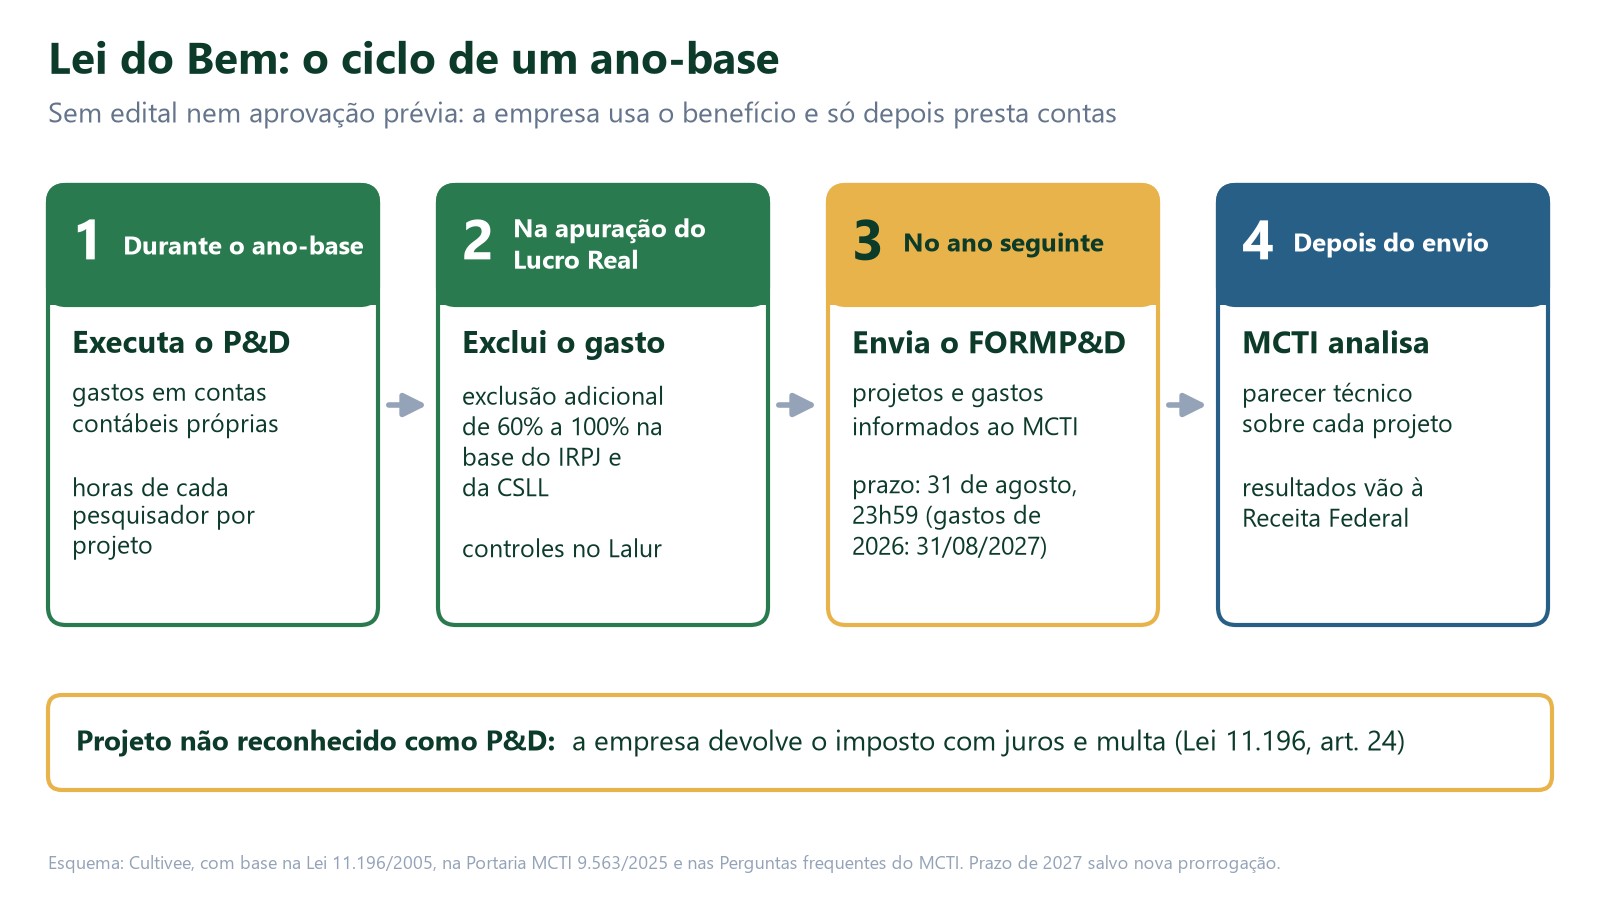
Na sequência do esquema, a análise do MCTI é a última etapa e chega quando o imposto já foi reduzido. Como não há aprovação antes, o risco fica aberto depois: se o projeto não for reconhecido como P&D, a empresa devolve o imposto com juros e multa (art. 24).
Quem pode usar a Lei do Bem
Pode usar a Lei do Bem a pessoa jurídica tributada pelo Lucro Real, que tenha lucro fiscal no ano, esteja em regularidade fiscal e faça atividades de P&D com controle por projeto. Os requisitos são cumulativos:
- Lucro Real. Os incentivos são exclusões do lucro real (art. 19), e o Guia da Lei do Bem do MCTI (2026) diz que empresas do Simples Nacional e do Lucro Presumido não são elegíveis. Ele é obrigatório acima de R$ 78 milhões de receita no ano anterior e para bancos e seguradoras; abaixo disso, é opção da empresa (Lei 9.718/1998, arts. 13 e 14).
- Lucro fiscal no período de apuração. A exclusão fica limitada ao lucro real e à base da CSLL antes dela, sem levar o excesso para períodos seguintes (art. 19, § 5º). O MCTI confirma que o incentivo não usado no ano não pode ser aproveitado no ano seguinte (Perguntas frequentes, item 10). A exceção é a empresa que se dedica exclusivamente a P&D (§ 6º).
- Regularidade fiscal. Exigida pelo art. 23: certidão negativa (CND) ou positiva com efeito de negativa (CPD-EN) válida nos dois semestres do ano de uso (IN RFB 1.187, art. 19).
- P&D de verdade, organizado por projeto. A IN exige projeto com controle analítico de custos e critérios uniformes de rateio (art. 3º). A atividade não precisa ser a atividade-fim da empresa (MCTI, Perguntas frequentes, item 8).
Não há limite de setor ou região, e vale para capital nacional ou estrangeiro (MCTI). Na prática, como exige Lucro Real e lucro, o público é de empresas médias e grandes.
Quem usa os benefícios da Lei de Informática segue regra própria para as atividades de informática e automação (dedução de até 160% dos dispêndios, podendo chegar a 180%) e pode usar a Lei do Bem nas demais atividades (art. 26).
Quais são os incentivos fiscais da Lei do Bem
Os incentivos fiscais da Lei do Bem são, sobretudo, uma exclusão adicional dos gastos com P&D na base do IRPJ e da CSLL, somada a vantagens na compra de equipamentos e no registro de patentes. Antes da tabela, uma distinção que os resumos costumam embaralhar:
- Dedução normal (art. 17, I). Os gastos com P&D classificáveis como despesa operacional são deduzidos do lucro, como qualquer despesa. Isso a empresa já faria sem a Lei do Bem.
- Exclusão adicional (art. 19). Além da dedução normal, a empresa exclui mais 60% a 100% do mesmo gasto. É aqui que está o ganho.
A tabela resume cada incentivo, com o tributo afetado e a base legal.
| Incentivo | Quanto | Tributo | Base legal |
|---|---|---|---|
| Exclusão adicional dos gastos com P&D | até 60% | IRPJ e CSLL | Lei 11.196, art. 19 |
| Exclusão maior por aumento de pesquisadores | 70% (aumento de até 5%) ou 80% (acima de 5%) | IRPJ e CSLL | art. 19, § 1º; Decreto 5.798, art. 8º, § 1º |
| Exclusão por patente concedida ou cultivar registrado | mais até 20% | IRPJ e CSLL | art. 19, § 3º |
| Redução do IPI de máquinas e equipamentos para P&D | 50% | IPI | art. 17, II |
| Depreciação integral de bens novos para P&D | no próprio ano | IRPJ e CSLL | art. 17, III |
| Amortização acelerada de intangíveis de P&D | no ano do gasto | IRPJ | art. 17, IV |
| Remessas ao exterior para marcas, patentes e cultivares | alíquota zero | IRRF | art. 17, VI |
| Projeto executado por ICT (opção alternativa) | de 50% a 250% do valor | IRPJ e CSLL | art. 19-A |
Fontes: Lei 11.196/2005, texto compilado e Decreto 5.798/2006, consultados em 26/10/2026.
Três detalhes de leitura da tabela:
- De onde vem o "até 100%". São 80% pelo aumento de pesquisadores mais 20% por patente. O aumento compara o ano de uso com a média do ano anterior e conta só pesquisadores com dedicação exclusiva a projeto da própria empresa (IN RFB 1.187, art. 7º).
- A patente entra no ano da concessão. Os gastos ficam controlados no Lalur até a patente ser concedida (art. 19, § 4º).
- O art. 19-A é outra porta. A empresa financia, como doação, projeto de uma Instituição Científica e Tecnológica (ICT) aprovado antes por comitê do MCTI, MDIC e MEC, sem somar com os arts. 17 e 19 no mesmo projeto.
Quanto a empresa economiza: exemplo de cálculo
A economia da Lei do Bem é a exclusão adicional multiplicada pela alíquota de IRPJ e CSLL que a empresa pagaria sobre aquela parte do lucro. Para a maior parte das empresas no Lucro Real, essa alíquota soma 34%: IRPJ de 15% mais adicional de 10% sobre o lucro que passar de R$ 20 mil por mês (Lei 9.249/1995, art. 3º) e CSLL de 9% (Lei 7.689/1988, art. 3º, III). Bancos e seguradoras têm CSLL maior.
No exemplo, um cálculo da Cultivee simplificado, uma indústria no Lucro Real gastou R$ 2.000.000 em P&D no ano, já lançados como despesa, e tem lucro real de R$ 5.000.000 antes da exclusão. Como o lucro passa de R$ 240 mil no ano, toda a exclusão sai da faixa tributada a 34%.
| Situação | Exclusão adicional | Base excluída (R$) | Redução de IRPJ e CSLL (R$) |
|---|---|---|---|
| Exclusão básica | 60% | 1.200.000 | 408.000 |
| Pesquisadores aumentaram até 5% | 70% | 1.400.000 | 476.000 |
| Pesquisadores aumentaram mais de 5% | 80% | 1.600.000 | 544.000 |
| 80% mais patente concedida no ano | 100% | 2.000.000 | 680.000 |
Cálculo da Cultivee: base excluída × 34%. Alíquotas pela Lei 9.249/1995 e pela Lei 7.689/1988.
O gráfico abaixo põe as quatro situações lado a lado e separa o valor tirado da base do imposto que deixa de ser pago. Como a alíquota é a mesma nas quatro, a economia cresce na mesma proporção da exclusão.
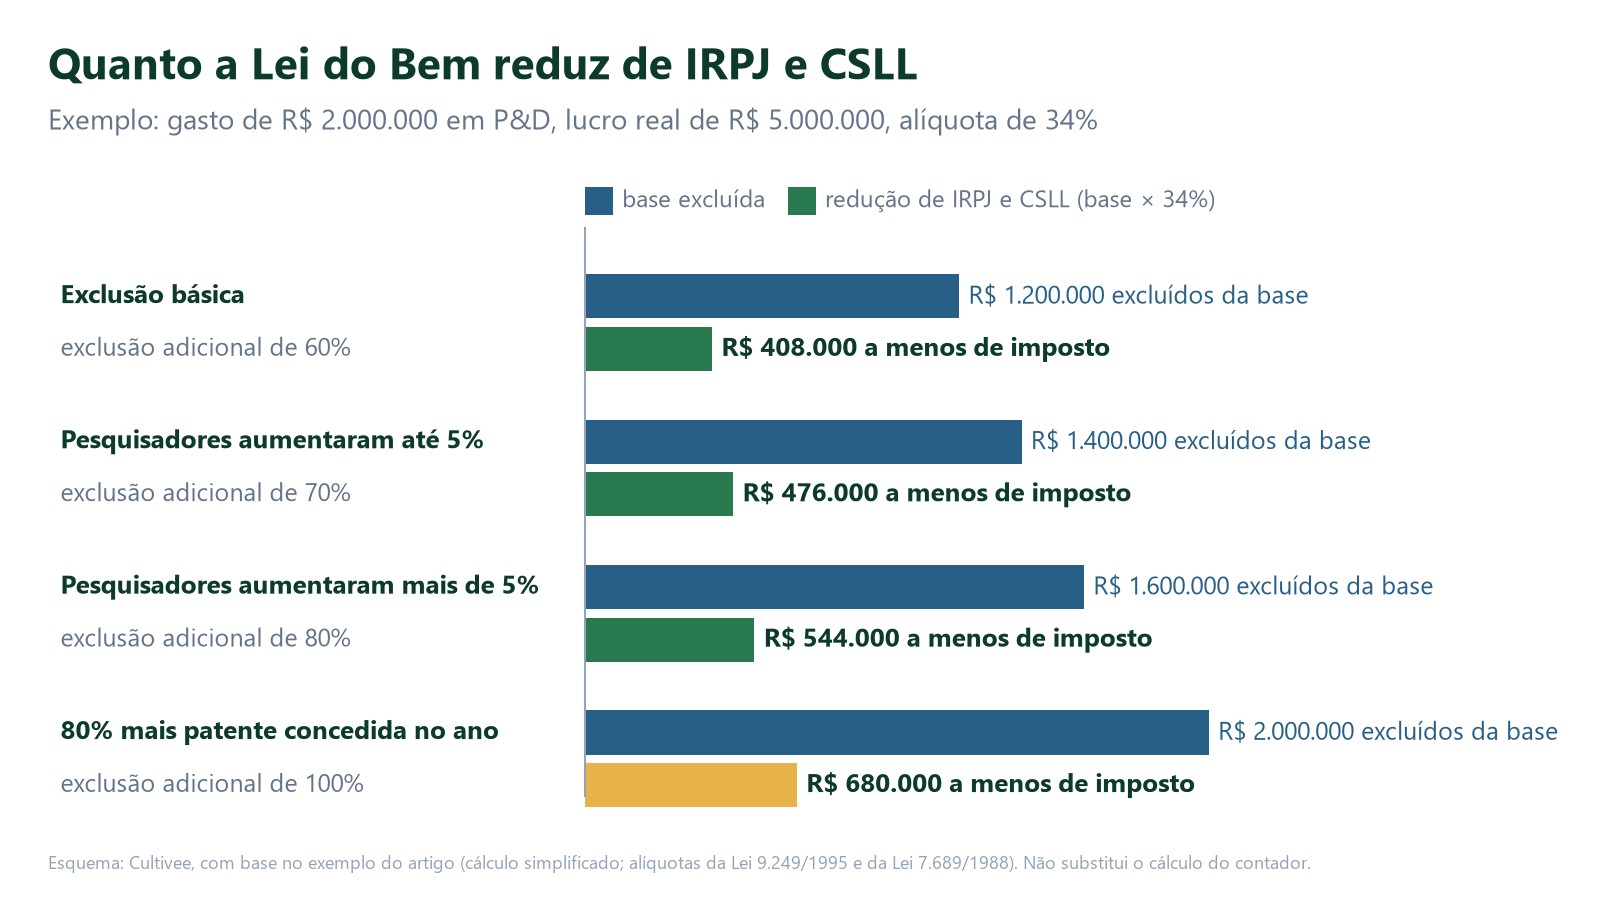
A barra de imposto é sempre 34% da barra de base, de R$ 408.000 a R$ 680.000. Em outras palavras, cada R$ 100 gastos em P&D devolvem de R$ 20,40 a R$ 34 em imposto, além da dedução normal da despesa.
Agora o caso que os exemplos prontos omitem. Se a empresa tivesse lucro real de só R$ 800.000, a exclusão de R$ 1.200.000 ficaria limitada a R$ 800.000 (art. 19, § 5º). Ela zeraria o IRPJ (R$ 120.000 de alíquota básica mais R$ 56.000 de adicional sobre os R$ 560.000 acima de R$ 240.000) e a CSLL (R$ 72.000), economizando R$ 248.000. Os outros R$ 400.000 de exclusão se perdem. Por simplificação, a base da CSLL foi tomada igual ao lucro real. A lição: o benefício depende do lucro do ano, e o planejamento com o contador começa antes de dezembro.
O que conta como P&D para o MCTI
Para a Lei do Bem, P&D é a atividade que busca conhecimento novo e enfrenta risco tecnológico, e não a inovação em si nem a compra de tecnologia pronta. O MCTI usa como referência o Manual de Frascati, da OCDE (Perguntas frequentes, item 8).
Na foto, uma bancada de P&D de empresa do agro, com o protótipo de um dosador de sementes e peças de semeadora. Projetar, montar e testar um mecanismo assim, quando há incerteza técnica real sobre o resultado, é o tipo de trabalho que o MCTI reconhece como desenvolvimento experimental.
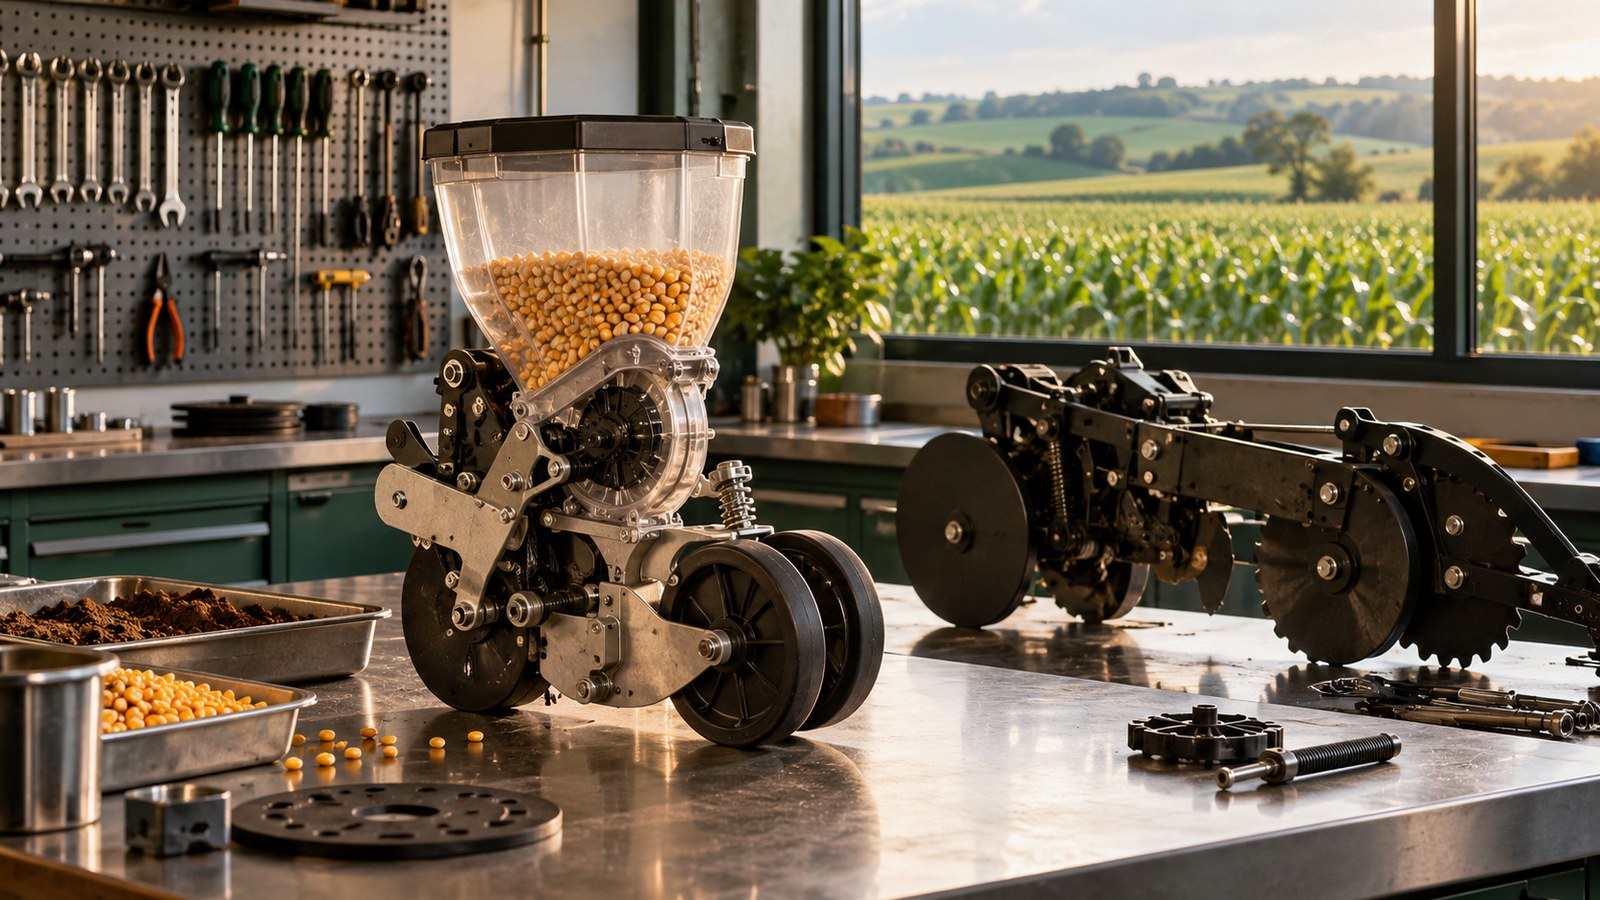
O que conta é a pergunta técnica que a equipe tenta responder e o registro do que foi tentado, não o equipamento da bancada. A lei e o decreto dão os critérios.
A lei define inovação tecnológica como a concepção de novo produto ou processo de fabricação, ou a agregação de novas funcionalidades ou características que tragam ganho efetivo de qualidade ou produtividade (art. 17, § 1º). O decreto lista as atividades que contam (Decreto 5.798, art. 2º):
- Pesquisa básica dirigida: entender fenômenos novos, com vista a produtos, processos ou sistemas inovadores.
- Pesquisa aplicada: adquirir conhecimento novo para desenvolver ou aprimorar produtos, processos e sistemas.
- Desenvolvimento experimental: trabalho sistemático, a partir do que já se sabe, para comprovar a viabilidade técnica de algo novo ou de um evidente aperfeiçoamento.
- Tecnologia industrial básica (TIB): calibração, instrumentos de medida específicos, certificação e ensaios, normalização e patenteamento.
- Serviços de apoio técnico: indispensáveis às instalações e equipamentos usados só em P&D e à capacitação de quem faz a pesquisa.
No agro, o desenvolvimento experimental costuma sair da bancada para o campo. Na foto, um protótipo de semeadora é testado numa faixa de solo preparada, o tipo de ensaio que serve para comprovar a viabilidade técnica de um equipamento novo antes da produção.
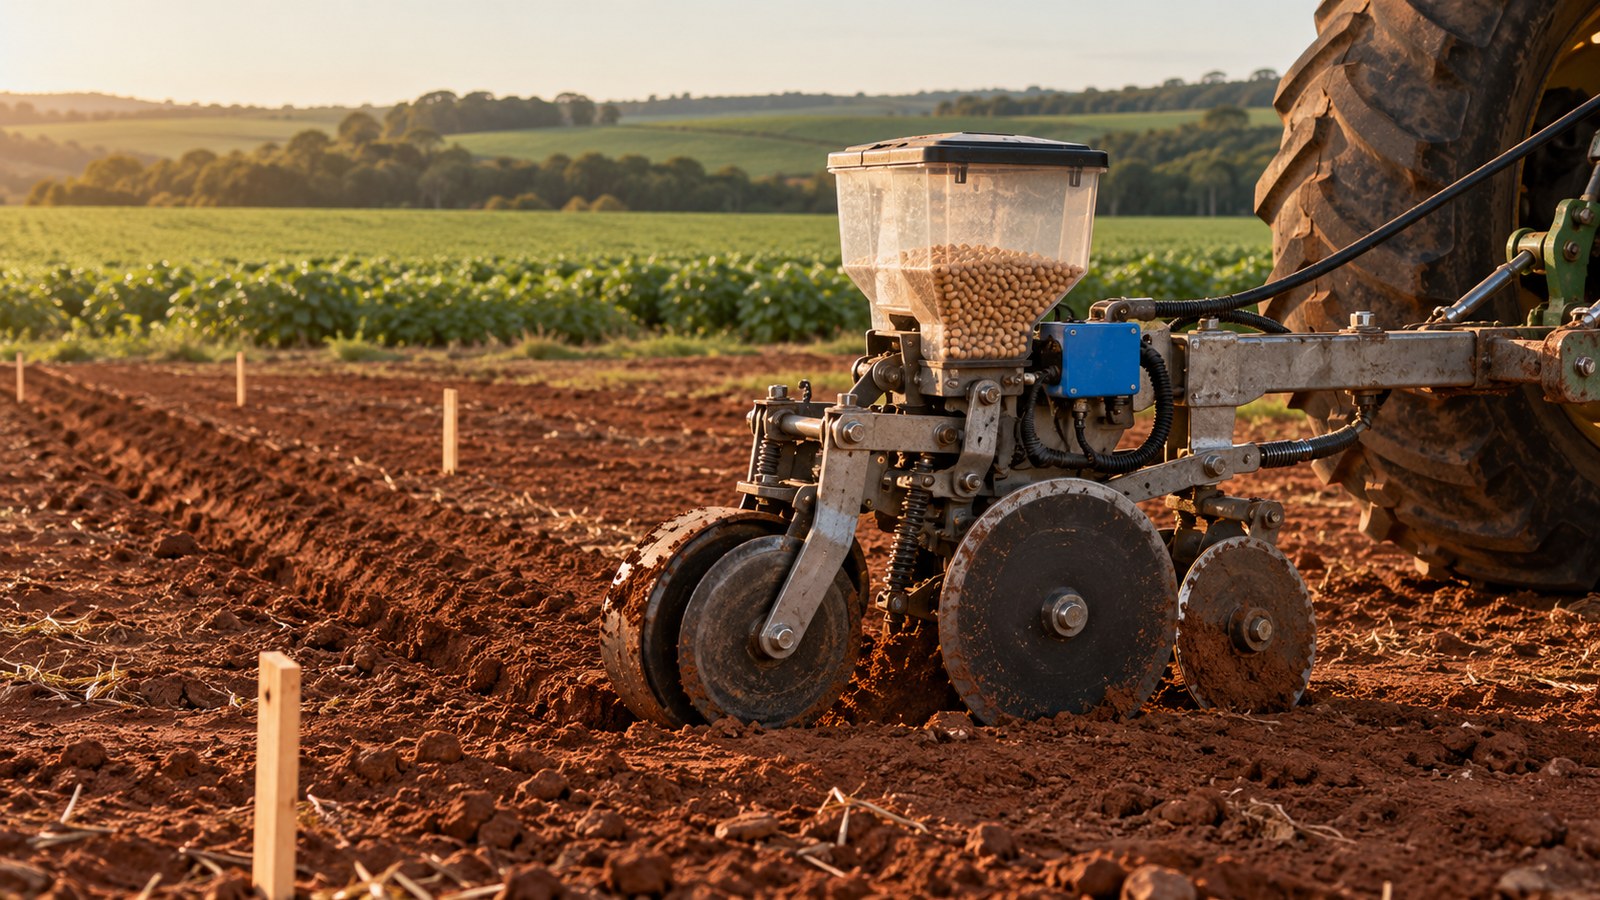
Um teste de campo como esse só conta como P&D quando há incerteza técnica a resolver. A fronteira que mais derruba projetos é a engenharia de rotina: alterações com métodos já conhecidos ou dominados não recebem o incentivo, mesmo quando geram produto novo para a empresa (Perguntas frequentes, item 17). Pesquisa de mercado também fica fora.
O Guia da Lei do Bem de 2026 resume o que cada projeto precisa mostrar em quatro elementos: o objetivo de inovação, o elemento novo ou inovador, a barreira técnica (a incerteza) e os métodos usados para vencê-la. É o mesmo raciocínio de escrever um projeto pelo critério de quem avalia, agora para o analista do MCTI.
O guia também diz que a novidade para a própria empresa ou para o setor basta, desde que haja conteúdo técnico a resolver. O exemplo dele para o agro é adaptar máquinas agrícolas importadas a solos tropicais, quando isso exige ajustes de projeto e validação em campo; customização simples fica fora.
Um caso real: a Agrosystem, de Ribeirão Preto (SP), usa a Lei do Bem desde 2023 e desenvolveu um dosador de sementes 100% elétrico, premiado no 9º Prêmio Nacional de Inovação, categoria Lei do Bem (MCTI, 12/05/2026).
Que gastos entram no benefício e quais ficam fora
Entram no benefício os gastos de custeio ligados a um projeto de P&D e pagos no País; ficam fora os administrativos, os indiretos e os pagos com dinheiro público não reembolsável, segundo a lei e a IN RFB 1.187/2011.
Entram:
- Pessoal de P&D: salários, encargos e capacitação de pesquisadores e do apoio técnico; pesquisador sem dedicação exclusiva só conta com contrato que o defina como pesquisador e controle de horas no projeto (IN 1.187, art. 5º).
- Contratação de universidade, instituição de pesquisa ou inventor independente no País, desde que a empresa fique com a responsabilidade, o risco, a gestão e o controle dos resultados (Lei 11.196, art. 17, § 2º).
- Valores transferidos a microempresa ou empresa de pequeno porte para fazer P&D de interesse da contratante (art. 18).
- Serviços técnicos de terceiros, como exames e testes, quando não transferem a execução da pesquisa (IN 1.187, art. 4º, § 10).
- Registro e manutenção de marcas, patentes e cultivares, inclusive no exterior (IN 1.187, art. 5º, § 4º).
Ficam fora:
- O que foi pago com recurso não reembolsável do poder público, como a subvenção econômica (art. 17, § 4º).
- Coordenação administrativa e financeira dos projetos, biblioteca, segurança, limpeza, aluguel e refeitório, e a remuneração indireta (IN 1.187, art. 2º, parágrafo único, e art. 5º, § 3º).
- Depreciação e amortização como dispêndio, porque os bens têm benefício próprio (IN 1.187, art. 4º, § 11).
- Pesquisa encomendada a outra empresa que não seja micro ou pequena, universidade, instituição de pesquisa ou inventor (IN 1.187, art. 4º, § 9º).
- Pagamentos a quem mora no exterior, salvo marcas e patentes (Lei 11.196, art. 22, II).
FORMP&D: prazo, preenchimento e análise do MCTI
O FORMP&D é o formulário eletrônico em que a empresa que usou a Lei do Bem informa ao MCTI, a cada ano, seus projetos de P&D e os gastos correspondentes, em formpd.mcti.gov.br. A obrigação vem do art. 17, § 7º, da lei e as regras estão na Portaria MCTI 9.563, de 03/11/2025, conferida em 26/10/2026.
Prazo. O formulário fica aberto até as 23h59 de 31 de agosto de cada ano, para os gastos do ano anterior (art. 2º, § 2º). Antes era 31 de julho, data que muitos guias ainda trazem. Para o ano-base 2025, o MCTI prorrogou o envio até 30 de setembro de 2026 pela Portaria SETEC/MCTI 10.307/2026 (MCTI, página do FORMP&D 2026). Esse prazo terminou; os gastos de 2026 vão até 31 de agosto de 2027, salvo nova prorrogação. Informação enviada fora do prazo não é analisada (art. 2º, § 5º).
Quem preenche. O cadastro é feito pelo representante legal, que depois designa outros usuários (art. 4º). Empresa em prejuízo fiscal, que não usou o incentivo, não precisa enviar o formulário (Perguntas frequentes, item 12).
O formulário de 2026. O FORMP&D 2026 dá um identificador único a cada projeto, integra bases de dados do governo e aceita importar dados por planilha (MCTI, 02/06/2026), o que facilita cruzar o declarado com a escrituração.
A Receita também recebe os valores. Os incentivos usufruídos vão ainda para a Dirbi, declaração da Receita Federal que o MCTI indica para consultar o montante declarado (Mecanismos de Transparência). Ela vence no dia 20 do segundo mês seguinte ao período de apuração (serviço da Dirbi).
Como o MCTI analisa. O parecer verifica se as atividades são P&D e se os gastos são compatíveis com os projetos, podendo usar estatística e análise automatizada (art. 6º). Os Comitês de Apoio Técnico avaliam cada projeto com pelo menos dois avaliadores, com um terceiro em caso de divergência (arts. 6º e 7º). Projetos que já tiveram parecer favorável de mérito da Embrapii, da Finep ou da Setad/MCTI podem ter tramitação simplificada, se declarados assim no formulário (art. 8º).
Se o parecer for desfavorável. A empresa tem 10 dias corridos para tomar ciência no sistema (depois disso, a ciência é automática), 30 dias corridos para contestar e 10 dias corridos para recorrer da decisão da contestação (arts. 11, 12 e 14). Mantida a glosa, vale o art. 24 da lei: perda do incentivo e pagamento do tributo com juros e multa, de mora ou de ofício. Na cobrança feita pela Receita, a multa de ofício parte de 75% do imposto devido (Lei 9.430/1996, art. 44, I).
Lei do Bem, subvenção econômica e Finep: qual a diferença
A Lei do Bem é um incentivo indireto, em que a empresa gasta o próprio dinheiro e recupera parte no imposto; a subvenção econômica é apoio direto, recurso público não reembolsável recebido para executar o projeto. A subvenção econômica é o que oferecem, por exemplo, os editais de subvenção da Finep, o PIPE da FAPESP e o Programa Centelha, todos com edital, seleção e prestação de contas do recurso.
Os dois podem conviver, sem dupla contagem: a parte paga com subvenção sai da base da Lei do Bem (art. 17, § 4º) e só a contrapartida da empresa entra. Há também um encaixe no tempo: a startup no Simples ou sem lucro usa a subvenção; quando passa ao Lucro Real e dá lucro, a Lei do Bem vira o degrau seguinte. Para a empresa pequena que só precisa de consultoria técnica pontual, outro caminho é o Sebraetec.
O que mudou de 2025 a 2026
As mudanças recentes na Lei do Bem são um novo rito de análise no MCTI, um guia oficial atualizado e a discussão sobre o corte de 10% nos benefícios fiscais federais (situação em 03/11/2026):
- Portaria MCTI 9.563/2025. Em vigor desde 04/11/2025, trouxe o rito descrito na seção do FORMP&D: prazo em 31 de agosto, análise estatística, comitês com dois avaliadores e tramitação simplificada.
- Novo Guia da Lei do Bem (MCTI, 2026). Com 94 páginas, traz o conceito de P&D por setor, os quatro elementos de cada projeto e orientação campo a campo do FORMP&D, e pede consistência entre a escrituração contábil (ECD), a fiscal (ECF) e o formulário (guia em PDF).
- Lei Complementar 224/2025. Reduziu incentivos federais de IRPJ, CSLL, IPI e outros tributos (art. 4º). A Receita listou a exclusão da Lei do Bem (arts. 19, 19-A e 26) entre os benefícios não alcançados, no item 30 do Anexo Único da IN RFB 2.307, de 20/02/2026 (DOU de 23/02/2026). Os incentivos do art. 17 (IPI, depreciação, amortização, IRRF) não aparecem nesse item: a situação deles deve ser confirmada com o contador.
- PLP 6/2026. Tira por lei os arts. 17 a 26 da LC 224. Aprovado na Comissão de Ciência e Tecnologia em 27/05/2026, está na Comissão de Assuntos Econômicos, aguardando designação de relator, segundo a ficha do PLP 6/2026 consultada em 03/11/2026; o tema foi pauta de debate na CAE, segundo a Agência Senado (19/10/2026). Ainda não é lei.
A reforma tributária do consumo (IBS e CBS) não trata de IRPJ e CSLL, onde está a exclusão adicional. O benefício de IPI é outro caso: a partir de 2027, o IPI terá alíquota zero, exceto para produtos com industrialização incentivada na Zona Franca de Manaus (Emenda Constitucional 132/2023, art. 126 do ADCT). Com isso, a redução de 50% do IPI na compra de equipamentos de P&D tende a perder efeito para a maioria dos produtos.
Erros comuns que levam à glosa
Os erros que mais derrubam projetos na Lei do Bem são de descrição técnica e de ligação entre gasto e projeto, e o próprio MCTI os lista (Perguntas frequentes, itens 2, 4 e 17):
- Descrever o que o produto faz, e não como foi desenvolvido: falta o problema tecnológico e a abordagem.
- Desafio de mercado no lugar de desafio técnico, ou tecnologia de amplo domínio aplicada sem nenhuma barreira técnica. Ser novidade para a empresa só conta quando há conteúdo técnico a resolver (Guia da Lei do Bem, 2026).
- Departamento inteiro em vez de projeto, ou o texto do ano anterior repetido sem mostrar o avanço.
- Estudo de viabilidade isolado declarado como P&D; ele só vale como primeira etapa de um projeto real.
- Pessoas sem papel definido no projeto e pessoal de apoio contado como pesquisador.
- Contratar universidade ou pequena empresa sem dizer o que a equipe própria fez.
- Incluir na base a parte paga com subvenção.
Perguntas frequentes sobre a Lei do Bem
O que diz a Lei do Bem?
Diz, nos arts. 17 a 26 da Lei 11.196/2005, que a empresa que faz P&D pode excluir de 60% a 100% desses gastos da base do IRPJ e da CSLL, reduzir em 50% o IPI de equipamentos de P&D e depreciá-los no ano da compra.
Qual é o principal objetivo da Lei do Bem?
É estimular o investimento privado em pesquisa e desenvolvimento, reduzindo o custo da fase de maior risco tecnológico, segundo o MCTI.
O que é uma lei de incentivo fiscal?
É uma lei em que o governo abre mão de parte de um tributo para estimular uma atividade. Na Lei do Bem, a empresa paga menos IRPJ, CSLL e IPI em troca de investir em pesquisa e desenvolvimento, o que o governo registra como renúncia fiscal.
A Lei do Bem tem edital ou inscrição?
Não. A empresa aplica o incentivo na própria apuração do imposto, sem edital nem aprovação prévia, e só depois informa os projetos ao MCTI pelo FORMP&D (Perguntas frequentes do MCTI, item 16).
Qual é um exemplo prático de projeto da Lei do Bem no agro?
Um exemplo divulgado pelo MCTI é o dosador de sementes 100% elétrico da Agrosystem, de Ribeirão Preto (SP), desenvolvido com o incentivo e premiado no Prêmio Nacional de Inovação, categoria Lei do Bem.
Empresa do Simples Nacional ou do Lucro Presumido pode usar a Lei do Bem?
Não. Só empresas no Lucro Real podem usar, e o Guia da Lei do Bem do MCTI (2026) diz expressamente que Simples Nacional e Lucro Presumido não são elegíveis.
Empresa com prejuízo fiscal pode usar a Lei do Bem?
Não no ano do prejuízo. A exclusão fica limitada ao lucro do ano e o excesso não passa para o ano seguinte (art. 19, § 5º); nesse caso a empresa também não precisa enviar o FORMP&D.
Qual é o prazo para entregar o FORMP&D?
É 31 de agosto de cada ano, às 23h59, para os gastos do ano anterior (Portaria MCTI 9.563/2025). Em 2026, o prazo do ano-base 2025 foi prorrogado até 30 de setembro e já terminou; o do ano-base 2026 é 31 de agosto de 2027, salvo nova prorrogação.
Onde encontrar o formulário da Lei do Bem?
No sistema do MCTI, em formpd.mcti.gov.br. O primeiro acesso é do representante legal da empresa, e o guia do usuário fica na área da Lei do Bem do site do MCTI.
O que o MCTI faz na Lei do Bem?
Recebe o FORMP&D, emite parecer técnico sobre cada projeto, julga contestação e recurso e envia os resultados à Receita Federal, que cobra o imposto quando o incentivo foi mal usado.
Quem usa a Lei do Bem também precisa declarar na Dirbi?
Sim. Os incentivos usufruídos também são informados à Receita Federal na Dirbi, até o dia 20 do segundo mês seguinte ao período de apuração; o FORMP&D não substitui essa declaração.
Qual é a lei que regulamenta a inovação no Brasil?
O marco geral é a Lei de Inovação (Lei 10.973/2004), que trata de parcerias com instituições de pesquisa e de subvenção. O incentivo fiscal no imposto é da Lei do Bem (Lei 11.196/2005), regulamentada pelo Decreto 5.798/2006.
Quais tipos de inovação a Lei do Bem incentiva?
A Lei do Bem incentiva a inovação tecnológica de produto e de processo, inclusive novas funcionalidades com ganho de qualidade ou produtividade (art. 17, § 1º); o guia do MCTI trata também de serviços e TIC. Inovação comercial ou organizacional fica fora.
Quer saber qual instrumento de fomento cabe na sua empresa?
A Lei do Bem é um entre vários instrumentos. Para a empresa no Lucro Real com P&D organizado, costuma ser o primeiro a olhar; para a empresa menor ou sem lucro, o caminho tende a ser a subvenção, o PIPE, o Centelha ou a Finep. Saber em qual degrau a empresa está evita meses no instrumento errado.
Eu sou Mardoqueu Martins da Costa, fundador da Cultivee. Fui pesquisador responsável em três projetos PIPE da FAPESP e já avaliei dezenas de projetos de outros pesquisadores, na universidade e em empresas. Os dois primeiros PIPE aparecem na Biblioteca Virtual da FAPESP, onde qualquer pessoa confere título, datas e responsável.
Ofereço a consultoria por hora: em 1 hora comigo, leio o seu projeto ou a sua ideia. Você sai sabendo qual programa cabe no seu caso, quanto ele pode financiar e se dá tempo de preparar a proposta. Se a resposta for a Lei do Bem, o enquadramento fiscal e o cálculo do benefício ficam com o contador da empresa; a consultoria aponta o caminho e o que precisa estar pronto do lado técnico.
Fontes oficiais
- Presidência da República, Lei 11.196/2005, texto compilado, Capítulo III, arts. 17 a 26, e art. 39 (consultada em 26/10/2026).
- Presidência da República, Decreto 5.798/2006, com as alterações dos Decretos 6.909/2009 e 9.947/2019 (consultado em 26/10/2026).
- Receita Federal, Instrução Normativa RFB 1.187/2011, de 29/08/2011 (consultada em 26/10/2026).
- MCTI, Portaria MCTI 9.563, de 03/11/2025, com a nota da Portaria SETEC/MCTI 10.307/2026 (consultada em 26/10/2026).
- MCTI, página do FORMP&D 2026, ano-base 2025, publicada em 01/06/2026 e atualizada em 01/09/2026 (consultada em 03/11/2026).
- MCTI, O que é a Lei do Bem e Perguntas frequentes (consultadas em 26/10/2026).
- MCTI, Guia da Lei do Bem, 2026 (consultado em 26/10/2026).
- Receita Federal, Instrução Normativa RFB 2.307, de 20/02/2026, DOU de 23/02/2026, Anexo Único, item 30.
- Presidência da República, Lei Complementar 224/2025, Lei 9.249/1995 e Lei 7.689/1988 (consultadas em 26/10/2026).
- MCTI, notícia de 02/06/2026 sobre o FORMP&D 2026 e os números do ano-base 2024, notícia de 12/05/2026 sobre a Agrosystem e Mecanismos de Transparência (consultadas em 26/10/2026).
- Receita Federal, serviço da Dirbi no gov.br, com base na IN RFB 2.198/2024 e na Lei 14.973/2024 (consultado em 26/10/2026).
- Presidência da República, Emenda Constitucional 132/2023, art. 126 do ADCT; Lei 9.718/1998, arts. 13 e 14; Lei 9.430/1996, art. 44 (consultadas em 26/10/2026).
- Senado Federal, PLP 6/2026 (consultada em 03/11/2026) e Agência Senado, 19/10/2026.